Glossary tooltip block
%title%חשבונית, קבלה או חשבון עסקה? בואו נעשה סדר
איזה מסמך להוציא בכל שלב בעסקה, מה ההבדל ביניהם ומה השתנה בשנים האחרות
לקוח אישר הצעת מחיר, העבודה יצאה לדרך, ועכשיו הגיע הרגע להוציא מסמך. חשבונית? חשבון עסקה? קבלה? ואם הכסף כבר נכנס, מה מוציאים עכשיו?
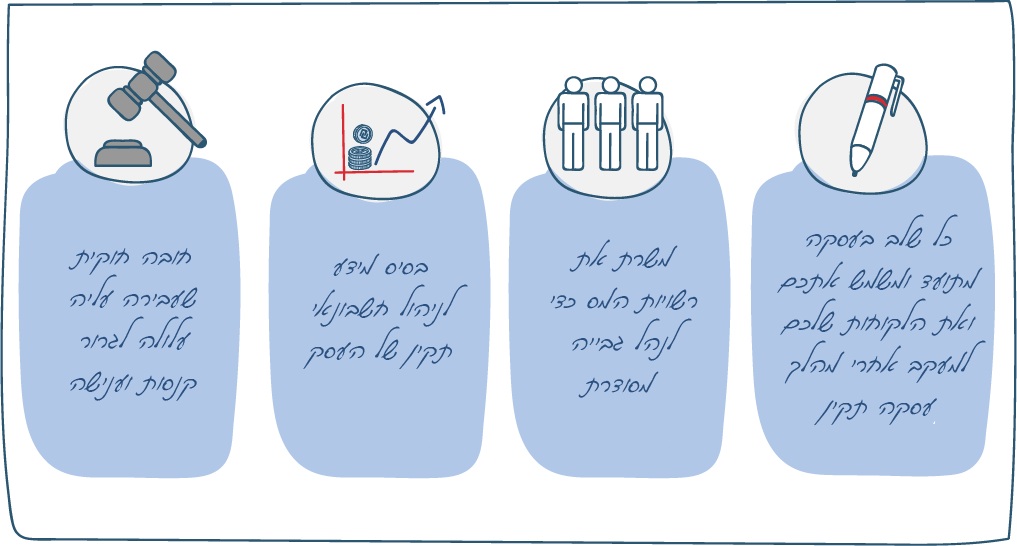
ניהול ספרים הוא הדרך שבה העסק מתעד את הפעילות שלו: מה הוזמן, מה סופק, מה חויב ומה שולם. מעבר לסדר ולמעקב, מדובר בחובה החלה על עסקים בהתאם לסוג העסק, היקף הפעילות ואופי העיסוק.
בשנים האחרונות נוספו גם תהליכים דיגיטליים חדשים, ובהם מודל "חשבוניות ישראל". לכן, אם בפעם האחרונה שבדקתם מה ההבדל בין חשבונית לקבלה עוד שמרתם פנקס במגירה, זה זמן טוב לרענון.
למה בכלל צריך לנהל ספרים בעסק?
ניהול ספרים הוא התיעוד החשבונאי של הפעילות העסקית, והוא נדרש לצורך דיווח על פעילות העסק לרשויות המס בהתאם להוראות החלות עליו.
אבל מעבר לחובה החוקית, המסמכים שהעסק מפיק ומקבל מספרים את הסיפור של העסקאות שלו: מה סוכם עם הלקוח, מה הוזמן, מה סופק, מה חויב ומה שולם.
לא כל עסק נדרש לנהל את אותם ספרים ובאותה דרך. הוראות ניהול הספרים משתנות בהתאם למאפייני העסק והפעילות שלו, ולכן חשוב לבדוק מהן הדרישות הספציפיות החלות על העסק שלכם.
הצעת מחיר, הזמנת עבודה ותעודת משלוח: מה התפקיד של כל מסמך?
עוד לפני שמגיעים לחשבוניות ולקבלות, יש מסמכים שמתעדים את הדרך אל העסקה ואת הביצוע שלה.
הצעת מחיר מפרטת את המוצר או השירות, המחיר ותנאים נוספים, ומסייעת לוודא ששני הצדדים מבינים מה סוכם לפני תחילת העבודה.
הזמנת רכש או הזמנת עבודה מתעדת את ההזמנה ואת התנאים שסוכמו בין הצדדים, לרבות כמויות, מועדי אספקה ותנאי תשלום, בהתאם לעסקה.
תעודת משלוח מתעדת משלוח של סחורה ומאפשרת לזהות מה נשלח ולחבר בין ההזמנה לבין הסחורה שסופקה. החובה להפיק תיעוד מסוים ואופן הפקתו תלויים בהוראות ניהול הספרים החלות על העסק.
מה ההבדל בין חשבונית מס לקבלה?
ההבדל הבסיסי פשוט: חשבונית מס וקבלה מתעדות שני דברים שונים. חשבונית מס מתייחסת לעסקה ולחיוב, ואילו קבלה מתעדת את קבלת התשלום.
חשבונית מס היא מסמך שעוסק מורשה רשאי להוציא בהתאם להוראות הדין, והיא משמשת גם לצורכי מע"מ. מועד החיוב במס ומועד הוצאת החשבונית אינם זהים בכל סוגי העסקאות והעסקים, ולכן לא נכון לקבוע באופן גורף שחשבונית מס תמיד יוצאת ברגע שבו העבודה הסתיימה או הסחורה סופקה.
קבלה, לעומת זאת, מתעדת את קבלת התקבול בעסק. כאשר מתקבל תשלום, יש לתעד אותו בהתאם להוראות ניהול הספרים החלות על העסק.
במילים אחרות: חשבונית מס אינה הוכחה לכך שהכסף כבר התקבל, וקבלה אינה תחליף לחשבונית מס כאשר נדרשת חשבונית.
ומהי חשבונית מס-קבלה?
חשבונית מס-קבלה משלבת במסמך אחד את תיעוד העסקה לצורכי חשבונית המס ואת תיעוד קבלת התשלום.
לכן היא נפוצה במקרים שבהם ניתן להפיק את שני המסמכים יחד. גם כאן, ההתאמה של המסמך לעסקה תלויה בסוג העסק, באופן הדיווח ובמועד החיוב במס.
מהו חשבון עסקה ומתי משתמשים בו?
חשבון עסקה הוא מסמך שיכול לשמש כדרישת תשלום, אך הוא אינו חשבונית מס ואינו מעיד שהתשלום התקבל.
לעיתים ניתן לקבל את הרושם שכל עסק שנותן שירות פשוט מוציא חשבון עסקה ומחכה עם חשבונית המס עד לקבלת התשלום. בפועל, מועד החיוב במע"מ והאפשרות להוציא חשבונית מס לאחר קבלת התמורה תלויים בהוראות החלות על סוג העסק והעסקה.
לכן חשבון עסקה יכול להיות חלק מתהליך הגבייה, אבל הוא אינו דרך כללית לדחות מס. כשיש ספק לגבי מועד הוצאת חשבונית המס בעסק מסוים, כדאי לבדוק את הכללים החלים עליו עם רואה חשבון או יועץ מס.
ומה השתנה עם "חשבוניות ישראל"?
מודל "חשבוניות ישראל" הוסיף במקרים מסוימים מספר הקצאה לחשבונית מס, המשמש כתנאי לניכוי מס התשומות אצל מקבל החשבונית.
נכון ל-2026, במספר עסקאות נדרש מספר הקצאה לחשבונית בהתאם לתנאים שנקבעו במודל. את מספר ההקצאה ניתן לבקש באמצעות מערכת הנהלת חשבונות המחוברת לשירות או באמצעות היישום המקוון של רשות המסים.
מבחינת העסק, המשמעות היא שניהול המסמכים כבר אינו מסתכם רק בשאלה איזה מסמך צריך להוציא, אלא גם בהיכרות עם הדרישות הדיגיטליות הנלוות לחשבונית.
האם אפשר לנהל את כל הספרים באופן דיגיטלי?
עסקים רבים מנהלים כיום את המסמכים והנהלת החשבונות באמצעות מערכות ממוחשבות. תוכנות לניהול מערכת חשבונות ממוחשבת שחייבות ברישום צריכות להיות רשומות במרשם רשות המסים ובעלות תעודת רישום בתוקף.
חשוב להכיר כי תעודת רישום של תוכנה אינה אישור של רשות המסים לכך שהתוכנה עומדת בכל דרישות החוק או לכך שכל פעולה שנעשית באמצעותה תקינה.
לכן גם כאשר המערכת מבצעת פעולות באופן אוטומטי, האחריות לניהול תקין של העסק ולעמידה בדרישות החוק נותרת של בעל העסק.
מה קורה אם ניהול הספרים אינו תקין?
ליקויים בניהול הספרים עלולים להיות בעלי השלכות מול רשות המסים. חומרת ההשלכות תלויה בין היתר בסוג הליקוי ובנסיבות המקרה.
לכן חשוב להבין את תפקידו של כל מסמך: הצעת מחיר והזמנה מתעדות את מה שסוכם, מסמכים כמו תעודת משלוח מתעדים את ביצוע העסקה, חשבון עסקה יכול לשמש כדרישת תשלום, חשבונית מס מתעדת את העסקה בהתאם לכללי המס החלים עליה, וקבלה מתעדת את קבלת הכסף.
הדרישות והמועדים משתנים בהתאם לסוג העסק והפעילות, ולכן מומלץ לוודא עם רואה החשבון או יועץ המס אילו הוראות חלות על העסק שלכם, ולבדוק שגם מערכת הנהלת החשבונות שבה אתם משתמשים ערוכה לדרישות העדכניות.
כי בסוף, המטרה של ניהול ספרים היא לא לצבור מסמכים. היא לדעת מה קרה בעסק, לתעד את זה נכון ולדווח בהתאם.
*האמור מהווה מידע כללי ואינו מהווה ייעוץ. אי עמידה בפירעון ההלוואה עלולה לגרור חיוב בריבית פיגורים והליכי הוצאה לפועל, בכפוף לאישור הבנק ותנאיו.
**המידע באתר המרכז לצמיחה פיננסית ובכתבה הינו מידע כללי להרחבת ידע בנושאים שונים. המידע יכול להיות חלקי ו/או לא מעודכן ואינו מהווה יעוץ או תחליף ליעוץ המתחשב בצרכיו של כל אדם ומותאם לו באופן אישי.